国民年金の育児免除が10月開始!父親・自営業者の対象条件と申請方法を解説
初回掲載日:2026/09/12
最終更新日:
2026年10月1日から、国民年金第1号被保険者が1歳未満の子を養育している期間について、国民年金保険料の納付が免除される「育児期間免除制度」が始まります。
先に結論:対象になりそうか確認するポイント
国民年金第1号被保険者で、1歳未満の子と親子関係が続いており、同一住所で養育しているなら、所得に関係なく対象になる可能性があります。実父母・養父母が対象で、父親だけが対象外という制度ではありません。
国民年金の育児免除は誰が対象?
対象は、2026年10月1日以降に1歳になるまでの子を養育する、国民年金第1号被保険者の実父母・養父母です。日本年金機構は第1号被保険者の例として、自営業者、農業者、学生、無職の人などを案内しています。
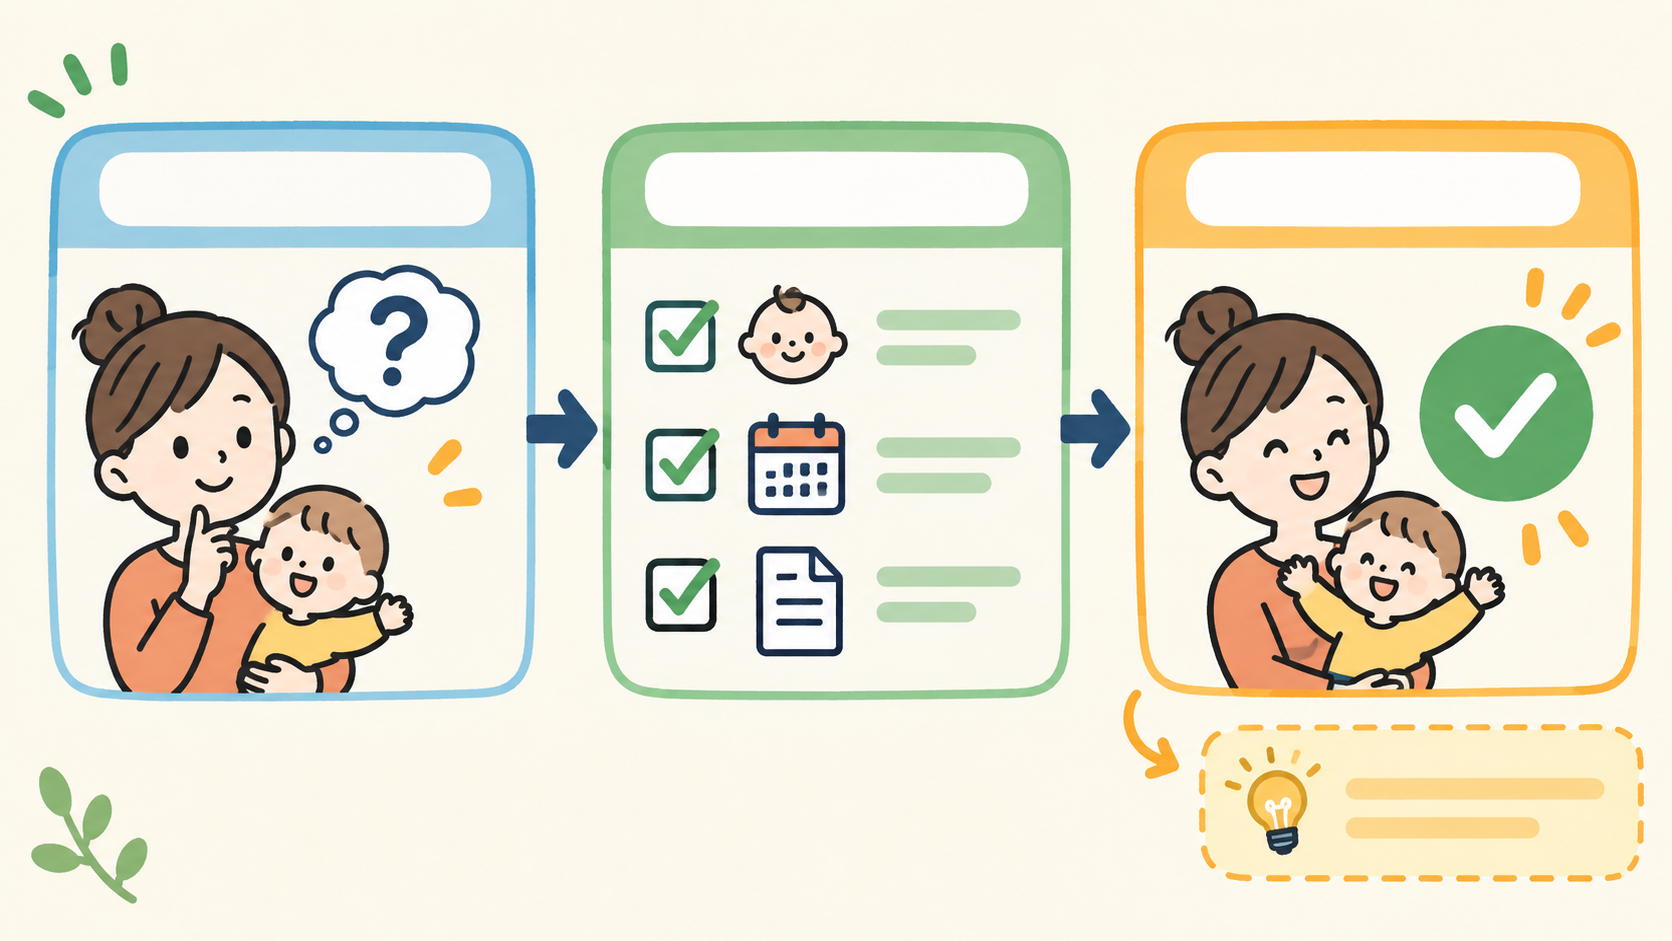
対象判定の目安
国民年金第1号被保険者か
↓ はい
1歳未満の子を養育しているか
↓ はい
親子関係が続き、子と同一住所か
↓ はい
育児免除の対象になる可能性があります
所得の高さだけを理由に対象外になる制度ではありません。最終的な該当可否は、届出先や年金事務所で確認してください。
父親・養父母も対象
この制度は実母だけの制度ではありません。第1号被保険者で、子との親子関係が続いていること、子と同一住所であることなどの条件を満たせば、実父、実母、養父、養母が対象です。制度上の対象となる子には、法律上の実子・養子に加え、一定の特別養子縁組の監護期間にある子なども含まれます。
会社員・公務員や第3号被保険者はどうなる?
会社員・公務員など厚生年金に加入する第2号被保険者と、第2号被保険者に扶養される配偶者である第3号被保険者は、今回の国民年金育児免除制度の対象ではありません。第2号被保険者には、産前産後休業や育児休業等の期間に厚生年金保険料等が免除される別の制度があります。
「会社員には育児中の保険料免除がない」という意味ではなく、加入している制度に応じて確認する仕組みが違う、と考えると分かりやすいでしょう。
免除されると将来の年金額は減る?
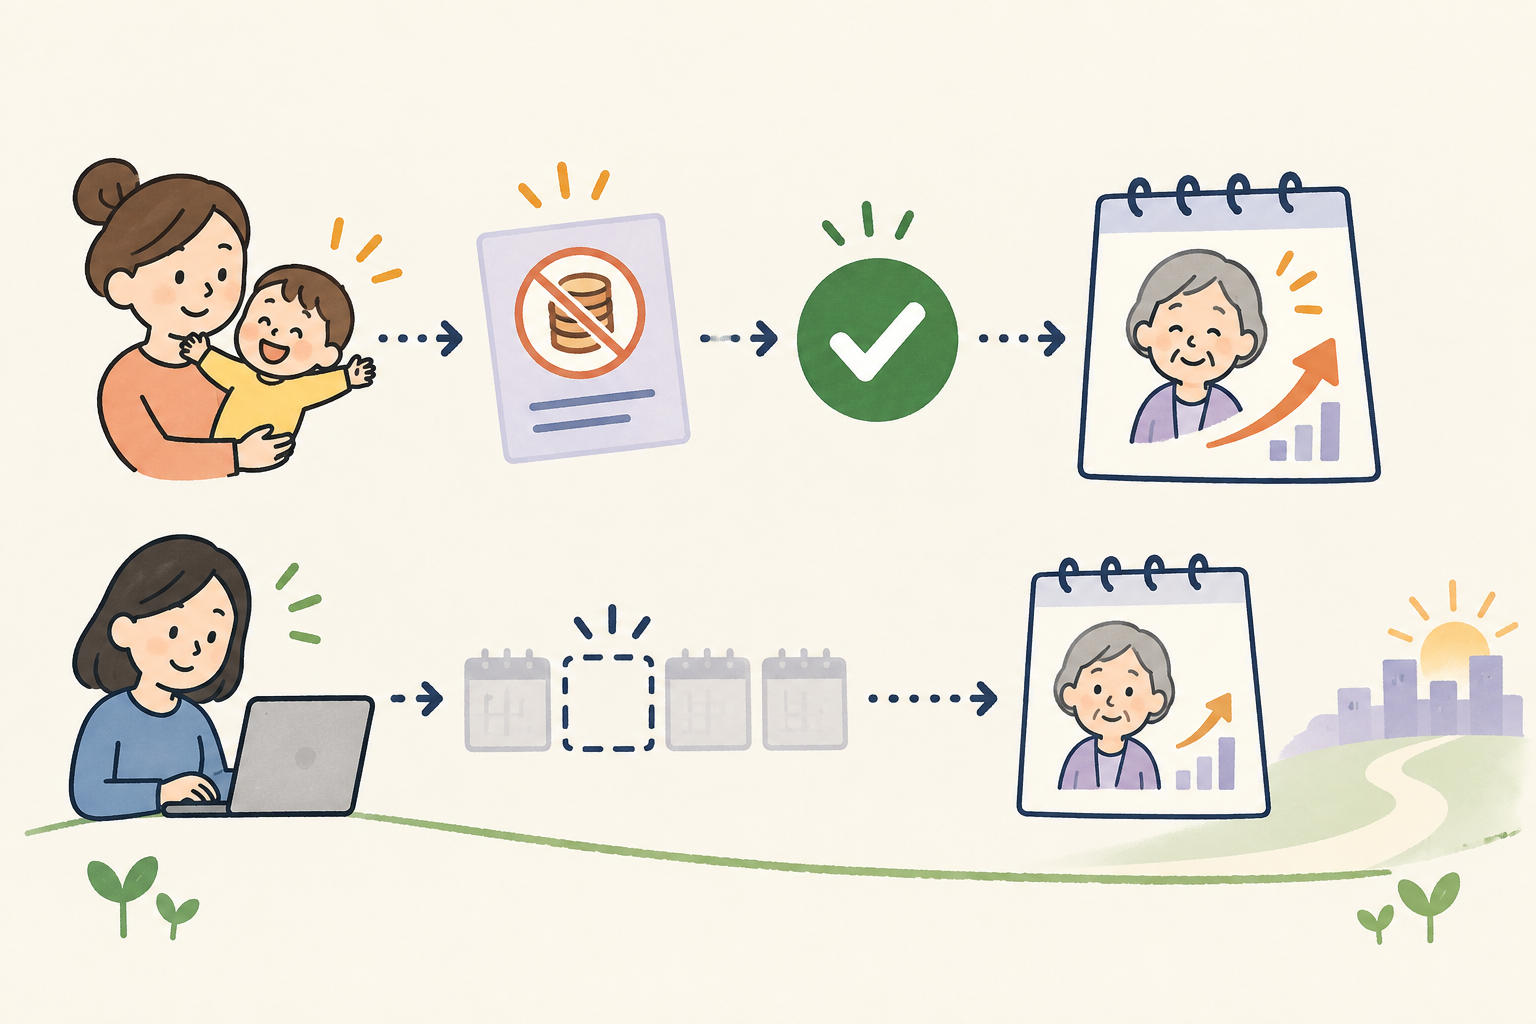
育児免除された期間は、保険料を納付した期間として扱われ、老齢基礎年金の受給額に反映されます。
免除=未納ではありません
今回の育児免除は、払わなかった月がそのまま未納扱いになる制度ではありません。日本年金機構と厚生労働省は、免除期間を保険料を納付したものとして扱い、将来の年金額に反映すると案内しています。
2026年度の国民年金保険料は月額17,920円です。ただし保険料は年度ごとに見直され、免除期間が翌年度にまたがる場合は年度ごとの保険料額が関係します。「最大12か月だから必ずいくら得をする」と固定額で考えず、実際の対象月と年度を確認してください。
なお、育児免除期間中も付加保険料を納付できる場合があります。付加保険料を利用している人は、免除の届出とあわせて制度の扱いを確認しましょう。
免除期間は何か月?実父母・養父母で違う
| 対象 | 原則の免除期間 | 確認ポイント |
|---|---|---|
| 実父・養父母 | 子を養育することとなった月から、子が1歳になる誕生日の前月まで。最大12か月 | 2026年10月1日より前の月へ、新制度をさかのぼって適用するものではありません。 |
| 産前産後免除期間がある実母 | 産前産後免除期間に引き続く9か月 | 2026年10月1日以降の月分に限ります。産前産後免除と続けて計算します。 |
実母であっても、産前産後免除期間を持たない場合は、実父・養父母と同じ区分として、子を養育することとなった月から1歳の誕生日の前月までが基本になります。
制度開始前に生まれた子も対象になる場合がある
2026年10月1日時点で子が1歳未満で、ほかの条件を満たしている場合、10月以降の月分が対象になる可能性があります。日本年金機構の例では、2026年1月1日生まれの子を実父または養父母が養育している場合、2026年10月から12月までの3か月が育児免除の対象です。
実母は産前産後免除期間との組み合わせで計算が変わるため、同じ誕生日でも期間が同一とは限りません。
申請は必要?窓口・郵送・マイナポータルで手続き
育児免除は、原則として要件を満たした日以降、速やかに届出します。制度開始前から子を養育している場合は、2026年10月1日以降に届出してください。制度開始前に新制度の申請ができる、という意味ではありません。
紙で申請する場合
住民登録している市区役所・町村役場の国民年金担当窓口へ届書を提出します。郵送での手続きも可能です。届書の様式や記入例は、2026年10月1日以降に日本年金機構のホームページから確認できるようになります。
電子申請する場合
2026年10月1日以降、スマートフォンなどからマイナポータルで電子申請できます。電子申請では、マイナンバーや基礎年金番号を確認する書類が添付不要と案内されています。
親子関係や同一住所を確認する書類も原則添付不要ですが、外国籍の場合や一定の養子・里親関係など例外があります。急いで手続きする場合や自分の事情が複雑な場合は、必要書類を窓口へ確認してください。
届出が不要になる実母のケース
産前産後免除に該当する実母のうち、産前産後免除期間が2026年9月以降に終了し、その後も子を養育していることを日本年金機構が確認できる人は、届出が不要になる場合があります。基礎年金番号とマイナンバーの紐付けがあり、情報連携で親子関係と同一世帯を確認できることなどが条件です。
該当者には「国民年金保険料育児免除該当通知書」が送付されます。全員が自動適用になるわけではありません。実父・養父母や、産前産後免除の届出が済んでいない実母は、基本的に手続きが必要です。
申請前に知っておきたい注意点
前納している人は振替方法を確認
口座振替やクレジットカードで前納している場合、育児免除期間が終わった後に振替方法が変更されることがあります。前納中の人は、免除の届出だけで判断せず、近くの年金事務所へ確認してください。
要件を満たさなくなったら終了手続き
育児免除期間中に、子と同居しなくなったなど要件を満たさなくなった場合は、終了の手続きが必要です。子が1歳になって期間が満了する場合は、終了手続きは不要と案内されています。
産前産後免除との違い
| 制度 | 主な対象時期 | 今回の記事での整理 |
|---|---|---|
| 産前産後期間の免除 | 第1号被保険者の出産前後 | 実母の産前産後免除期間が終わった後、育児免除へ続く場合があります。 |
| 育児期間免除 | 2026年10月以降、1歳未満の子を養育する期間 | 実父・実母・養父母が対象になり得ますが、第1号被保険者であることなどの条件があります。 |
制度の対象か迷ったら
この記事は公式情報の要点を整理したものです。加入区分、子どもの親子関係、住所、産前産後免除の状況によって扱いが変わることがあります。最終的な対象可否や必要書類は、日本年金機構、年金事務所、住民登録地の国民年金担当窓口で確認してください。
まとめ:まずは第1号被保険者か、子どもの年齢を確認
国民年金の育児免除制度は、2026年10月1日から始まります。自営業者やフリーランスなどの第1号被保険者で、1歳未満の子を養育している実父母・養父母が対象になり得ます。所得要件はありません。
父親・養父母も対象で、免除期間は原則最大12か月。産前産後免除期間のある実母は、そこに続く9か月が基本です。免除期間は納付済みとして老齢基礎年金に反映されるため、未納とは扱いが異なります。
対象になりそうな人は、2026年10月1日以降に、市区町村の窓口・郵送・マイナポータルのいずれかで手続きを確認しましょう。届出不要のケースもありますが、全員に当てはまるわけではありません。
参考にした公式情報
制度の条件や手続きは今後更新される可能性があるため、申請時は公式ページも確認してください。